
Por Antônio Sá
7 de outubro de 2026O novo mapa do varejo alimentar brasileiro: a força que vem das regiões
Confira o novo artigo exclusivo de Antônio Sá, palestrante especialista em varejo, para a SuperVarejo
Durante muito tempo, falar sobre a consolidação do varejo alimentar brasileiro significava olhar para os grandes grupos nacionais. Carrefour (com Atacadão), Assaí e GPA pareciam representar o caminho inevitável do setor: escala nacional, presença em inúmeros estados e volumes cada vez maiores. O ranking TOP 300 IRTT 2026 é realizado pelo IRTT – Instituto Retail Think Tank e seus dados revelam um movimento que merece atenção. Os gigantes continuam gigantes, mas uma parcela importante do crescimento está vindo de outro lugar: dos grandes varejistas regionais.
LEIA TAMBÉM
Conhece uma cooperativa de donos de supermercados?
3 lições do varejo europeu
Os números são eloquentes. Enquanto o Carrefour Brasil, líder do ranking, cresceu 2,5% em vendas em 2025, o Assaí avançou 5,2% e o GPA, 2,9%, alguns dos maiores grupos regionais apresentaram taxas muito superiores.
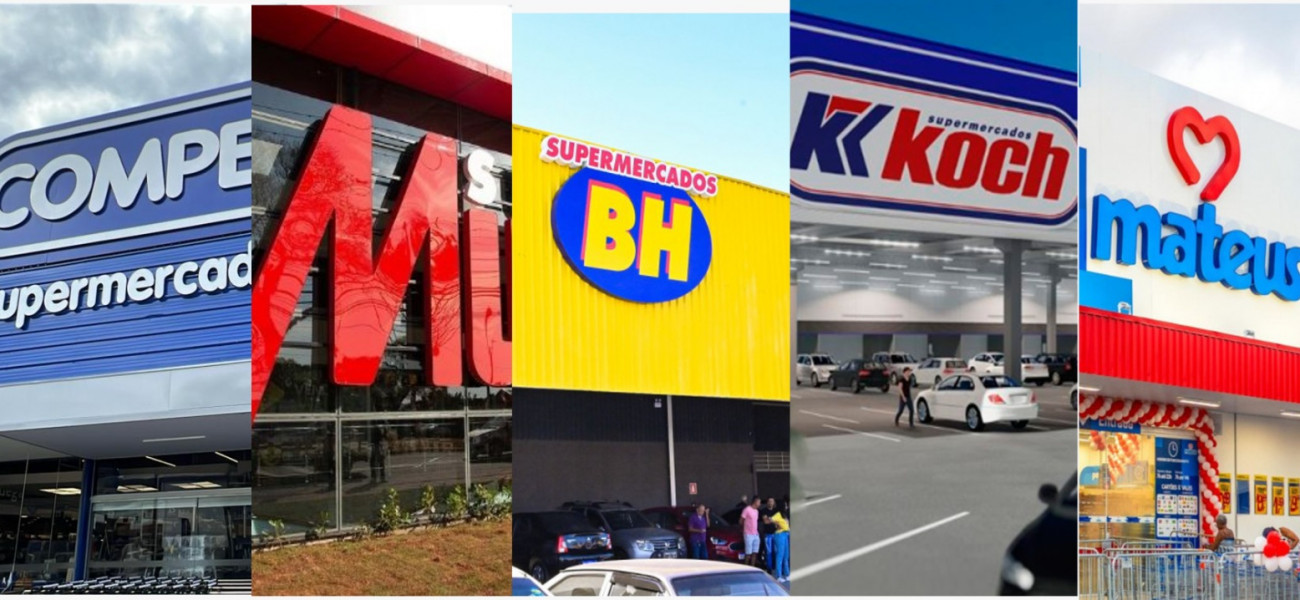
O Grupo Mateus, com faturamento de R$ 35,6 bilhões, cresceu impressionantes 18,2%. O Supermercados BH, que já alcançou R$ 25,7 bilhões, avançou 20,9%. O Super Muffato, com R$ 20,4 bilhões, cresceu 16,8%. O Grupo Pereira, que chegou a R$ 17,5 bilhões, avançou 14,4%. E o Koch, já com vendas de R$ 12,9 bilhões, apresentou extraordinários 25% de crescimento.
Não estamos, portanto, falando de pequenos varejistas crescendo sobre bases reduzidas. Estamos falando de empresas que já faturam dezenas de bilhões de reais e, mesmo assim, continuam avançando em dois dígitos.
Somados, esses cinco grupos movimentaram aproximadamente R$ 112 bilhões em 2025. Já constituem, em conjunto, uma potência comparável aos maiores grupos do varejo brasileiro.
O regional deixou de ser pequeno.
Talvez seja essa a principal mensagem dos números. Durante décadas, utilizamos quase como sinônimos as expressões “varejista regional” e “varejista de médio porte”. Essa associação perdeu o sentido.
O varejista regional brasileiro ganhou escala sem necessariamente abandonar aquilo que o tornou forte e que, na minha opinião, são seus principais diferenciais:
- Conhecimento profundo do consumidor local
- Velocidade de decisão
- Proximidade e relacionamento com fornecedores regionais
- Adaptação do sortimento
- Capacidade de executar de maneira diferente em cada mercado.
Enquanto uma organização nacional precisa administrar enorme complexidade — diferentes regiões, estruturas, bandeiras, formatos e milhares de decisões —, um grande regional pode concentrar recursos e energia nos mercados que conhece profundamente. É uma espécie de escala com proximidade.
O caso do Supermercados BH é emblemático. Além de crescer 20,9% em vendas, sua rede apresentou expansão líquida de 82 lojas no período analisado. O Grupo Mateus já aparece como o sexto maior varejista do Brasil no ranking geral, à frente de empresas historicamente muito mais conhecidas nacionalmente.
Há alguns anos, imaginar varejistas regionais alcançando essa dimensão pareceria improvável. Hoje é realidade.
Seria precipitado concluir apenas com esses dados que os grandes grupos nacionais estão necessariamente perdendo participação de mercado. Para isso seria necessário analisar outros indicadores e o mercado total. Mas há algo que o ranking deixa muito evidente: a velocidade de crescimento é profundamente diferente.
Carrefour, Assaí e GPA somam aproximadamente R$ 229 bilhões em vendas. São gigantes e continuarão tendo enorme importância. Mas, enquanto esses três cresceram entre 2,5% e 5,2%, os cinco regionais destacados avançaram entre 14,4% e 25%.
É uma diferença grande demais para ser ignorada.
E ela pode estar apontando para uma transformação estrutural do varejo alimentar brasileiro: a consolidação do mercado não precisa acontecer apenas de cima para baixo, por meio dos gigantes nacionais. Ela também está acontecendo de baixo para cima, com campeões regionais ganhando escala, profissionalização e poder de mercado.
Isso muda a relação com a indústria, aumenta o poder de negociação desses varejistas, abre espaço para desenvolvimento direto com fornecedores e cria condições muito mais favoráveis para colocar em prática algumas das melhores práticas globais, tais como a implantação de programas de fidelidade robustos, desenvolvimento de marcas próprias e investimento em novas tecnologias, apenas para citar alguns exemplos.
O mapa competitivo do varejo alimentar brasileiro está sendo redesenhado.
Os gigantes nacionais continuam enormes. Mas talvez a história mais interessante do momento esteja acontecendo longe dos holofotes nacionais, em empresas que aprenderam que não é preciso estar em todo o Brasil para se tornar gigante.
Os números do IRTT sugerem que essa transformação está longe de terminar. Os gigantes nacionais continuarão gigantes. Mas os gigantes regionais estão mudando o mapa do varejo brasileiro.
Notícias Relacionadas
Menos ruptura, mais resultado: o que a APAS SHOW 2026 revelou sobre...
Leia mais
Do Perfume ao PDV: Como o varejo deve executar a nova decisão...
Leia mais