
Por Redação
29 de setembro de 2026Guerra de encarte: quais preços realmente precisam ser disputados?
Aumento das ofertas e concentração promocional pressionam o varejo, mas acompanhar cada movimento da concorrência pode consumir margem sem alterar a percepção de preço do consumidor
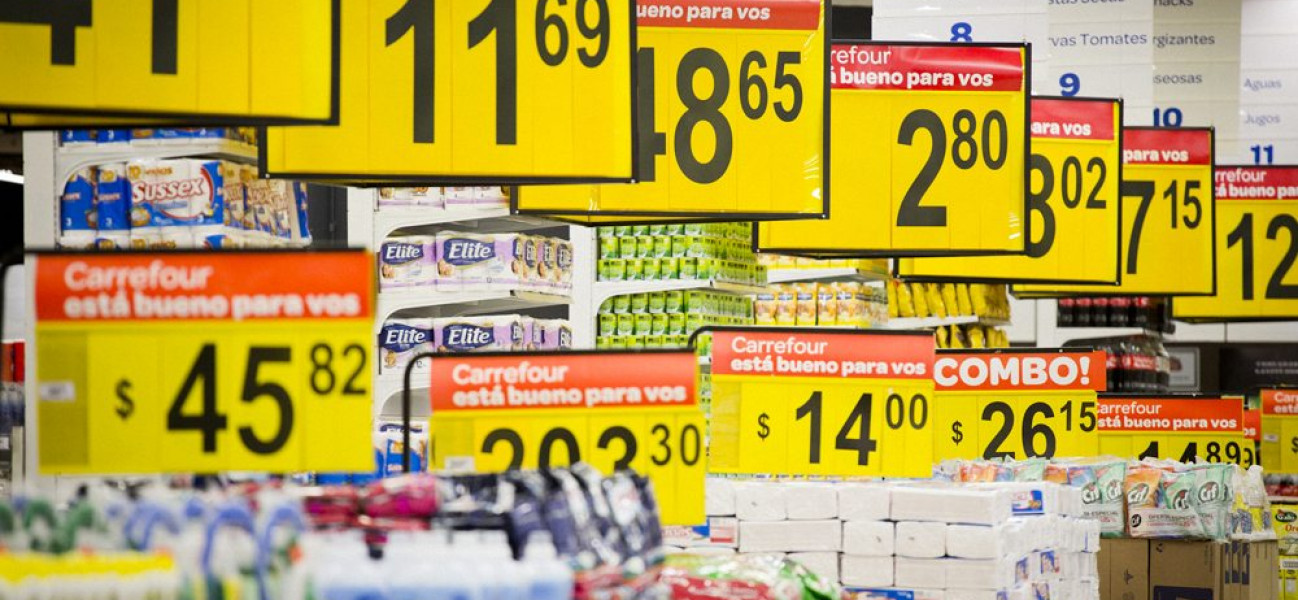
A disputa por preço ganhou intensidade no varejo brasileiro. Dados da Shopping Brasil mostram que supermercados, hipermercados e atacados realizaram aproximadamente 9,3 milhões de ofertas entre janeiro e agosto de 2024. No mesmo período de 2026, foram 12,3 milhões, alta de 32,5% em dois anos. Em agosto deste ano, foram registradas 1,74 milhão de ofertas, contra 1,26 milhão no mesmo mês de 2025, crescimento de cerca de 38%.
LEIA TAMBÉM
Sortimento regionalizado: o que o consumidor procura e o supermercado ainda não oferece
Envelhecimento da população muda estratégia dos supermercados
O aumento do volume promocional ocorre ao mesmo tempo em que as ofertas ficam mais concentradas nos mesmos produtos. Em agosto de 2024, os 100 itens mais ofertados representavam 14,6% de todas as promoções monitoradas. A participação passou para 15,1% em 2025 e chegou a 15,7% em 2026. O resultado é um ambiente em que mais movimentos de preço precisam ser acompanhados pelas áreas comerciais, enquanto cresce também a pressão para reagir rapidamente aos encartes dos concorrentes.
O problema é que nem todo produto promovido pelo concorrente precisa receber o mesmo tratamento. Segundo Renata Gonzales, diretora comercial da Shopping Brasil, item mais ofertado não necessariamente é item de percepção. “A percepção depende de quem é o consumidor daquela bandeira, de sua frequência de compra, das categorias que utiliza como referência, do canal, da região, da ocasião de consumo e até do momento da jornada de compra”, afirma.
Essa diferença é importante porque a reação automática pode levar o varejista a reduzir preços de produtos que não têm peso significativo na decisão do shopper. Em vez de melhorar a imagem de preço da loja, a estratégia apenas reduz a margem.
Felipe Kanarek, Product Manager e UX Leader da InfoPrice, resume o problema a partir de uma distinção básica: “O primeiro erro é tratar ‘o concorrente baixou o preço desse item’ e ‘esse item é algo que o meu cliente usa para julgar se o meu preço é justo’ como se fossem a mesma coisa. Não são.” Para ele, a identificação dos itens de percepção precisa partir do comportamento do consumidor da própria bandeira, e não do encarte de um único concorrente.
O que realmente é referência
Os dados da Shopping Brasil mostram que mesmo entre os produtos mais ofertados existe uma grande dispersão de preços. Considerando os 100 produtos de marca mais ofertados em agosto de 2026, a amplitude média entre o menor e o maior preço encontrado foi de 117%. Na prática, o maior valor em oferta era, em média, 2,17 vezes o menor preço daquele mesmo produto.
Uma margarina de 500 gramas, presente em 1.969 ofertas de 147 bandeiras, foi encontrada entre R$ 5,59 e R$ 12,90, com preço mais frequente de R$ 6,99. Um refrigerante de guaraná de dois litros apareceu em 1.789 ofertas de 109 bandeiras, com valores entre R$ 5,95 e R$ 10,49 e moda de R$ 7,99. Já uma cerveja premium puro malte de 350 ml esteve em 2.463 ofertas de 139 bandeiras, variando de R$ 3,79 a R$ 6,09, com R$ 4,99 como preço mais frequente.
A dispersão reforça que estar em promoção não significa necessariamente praticar o menor preço. Mais do que acompanhar quem está cobrando menos, o varejista precisa entender em quais produtos uma diferença de preço é percebida pelo consumidor.
Para isso, a análise deve combinar giro, frequência de compra, penetração nos tíquetes, participação na cesta, elasticidade e comportamento diante das diferenças de preço. Um produto de alto giro, por exemplo, não é automaticamente sensível. Se uma redução de preço pouco altera o volume vendido, a reação ao concorrente pode representar apenas perda de margem.
O papel da categoria também pesa nessa definição. Há categorias que funcionam como destino, atraindo o consumidor para a loja; outras fazem parte da rotina ou atendem ocasiões específicas. Essa função pode mudar de uma bandeira para outra. “Não deveria existir uma lista universal e estática de itens de percepção”, diz Renata.
A identificação precisa, portanto, considerar o que é relevante para cada operação. O mesmo produto pode ser referência de preço em um grupo de lojas e ter pouca importância em outro, dependendo do perfil do consumidor, da região e do formato da unidade.
Também é importante ampliar o olhar sobre a concorrência. Em vez de observar apenas o encarte de um player, o varejista pode analisar os concorrentes diretos de cada loja e verificar se determinado movimento é amplo ou pontual. A qualidade do dado também precisa ser considerada para evitar comparações entre produtos incorretamente relacionados, preços promocionais fora de contexto ou concorrentes que não são relevantes para aquela unidade.
Competir sem destruir margem
Identificados os itens de percepção, o próximo desafio é definir quanto vale investir neles. A resposta não está necessariamente em buscar a menor margem possível em todos os produtos, mas em segmentar o sortimento e pensar na rentabilidade da cesta como um todo.
Nos itens que efetivamente servem de referência para o consumidor, pode fazer sentido adotar uma estratégia mais agressiva. Nos demais, há espaço para proteger margens mais saudáveis sem comprometer a percepção de competitividade.
“É possível, sim, ser agressivo sem comprometer a rentabilidade, mas só funciona quando a estratégia é pensada por cesta, não por item isolado”, explica Kanarek. Isso significa avaliar quais produtos costumam sair juntos e de que maneira uma redução em um item pode ser compensada por outros produtos da mesma compra.
A negociação com fornecedores também entra nessa equação. O concorrente que reduziu o preço pode ter obtido uma condição de compra mais favorável. Copiar seu preço sem ter o mesmo custo significa assumir sozinho a perda de margem. Antes de reagir, portanto, é preciso entender se existe espaço de negociação e qual condição de compra seria necessária para sustentar o preço.
O estoque é outro ponto de atenção. Quem planeja uma promoção prepara o abastecimento para o aumento esperado das vendas. Já o varejista que reage ao encarte pode reduzir o preço de um produto com estoque curto, aumentando o risco de ruptura sem necessariamente gerar crescimento real de volume.
A resposta à concorrência também não precisa ser sempre um desconto. Dependendo da categoria e do comportamento do consumidor, o varejista pode trabalhar exposição, comunicação, sortimento, marcas alternativas, outras embalagens ou produtos substitutos. Em uma experiência acompanhada pela Shopping Brasil, uma bandeira decidiu não acompanhar uma promoção forte do mercado e optou por dar maior destaque ao produto nas lojas.
A lógica é especialmente relevante em períodos sazonais. Se o consumidor já procura naturalmente determinada categoria em uma época do ano, reduzir preços para estimular uma demanda que aconteceria de qualquer forma pode representar um investimento de margem desnecessário. Nesse caso, execução, disponibilidade e visibilidade podem ganhar mais importância.
A governança também precisa fazer parte da estratégia. Limites mínimos de margem e competitividade por categoria ou classificação de produto ajudam a impedir que ajustes feitos sob pressão de um encarte se acumulem e comprometam o resultado da operação.
Para sair da reação automática, a lista de itens de percepção deve ser dinâmica. “A lista de itens de percepção não pode ser estática. Comportamento do consumidor muda, sazonalidade muda, sortimento muda”, conta Kanarek. A classificação precisa ser atualizada com dados recentes de vendas e tíquetes, considerando ainda grupos de lojas semelhantes, em vez de tratar toda a rede como uma única operação.
A inteligência artificial pode ajudar a processar esse volume de informação e transformar dados de concorrência, venda, custo, margem e elasticidade em recomendações de preço. O objetivo não é substituir o gestor, mas permitir que ele identifique quais movimentos realmente merecem reação.
Esse modelo também permite avaliar a categoria como um conjunto. Uma redução de preço em determinado SKU pode aumentar ou reduzir a venda de outros produtos relacionados, e essa interação precisa entrar na conta. Com limites de margem e competitividade previamente definidos, o varejista pode buscar o melhor resultado possível para a categoria, em vez de simplesmente copiar o preço observado no mercado.
No fim, a questão não é saber se o concorrente baixou o preço. É saber se aquele produto é uma referência para o consumidor da própria bandeira e qual será o impacto de acompanhá-lo sobre a cesta. Como resume Renata, “a estratégia mais rentável não será necessariamente ganhar todas as comparações de preço. Será escolher quais comparações realmente precisam ser ganhas”.
A guerra de encarte, portanto, não precisa ser vencida pela rede que reage mais rápido. A vantagem está em saber onde competir, onde preservar margem e, principalmente, quais preços o consumidor realmente usa.
Notícias Relacionadas
A nova guerra pela gôndola: quem ganha espaço no supermercado?
Leia mais
Mercado livre de energia: quando a migração começa a fazer sentido para...
Leia mais
A morte silenciosa dos SKUs: como supermercados decidem quais produtos deixam de...
Leia mais
Sortimento regionalizado: o que o consumidor procura e o supermercado ainda não...
Leia mais
NR-1: para uma rede com 300 funcionários, saúde mental começa na operação
Leia mais
Quick-commerce: velocidade pressiona custos e desafia rentabilidade dos supermercados
Leia mais